

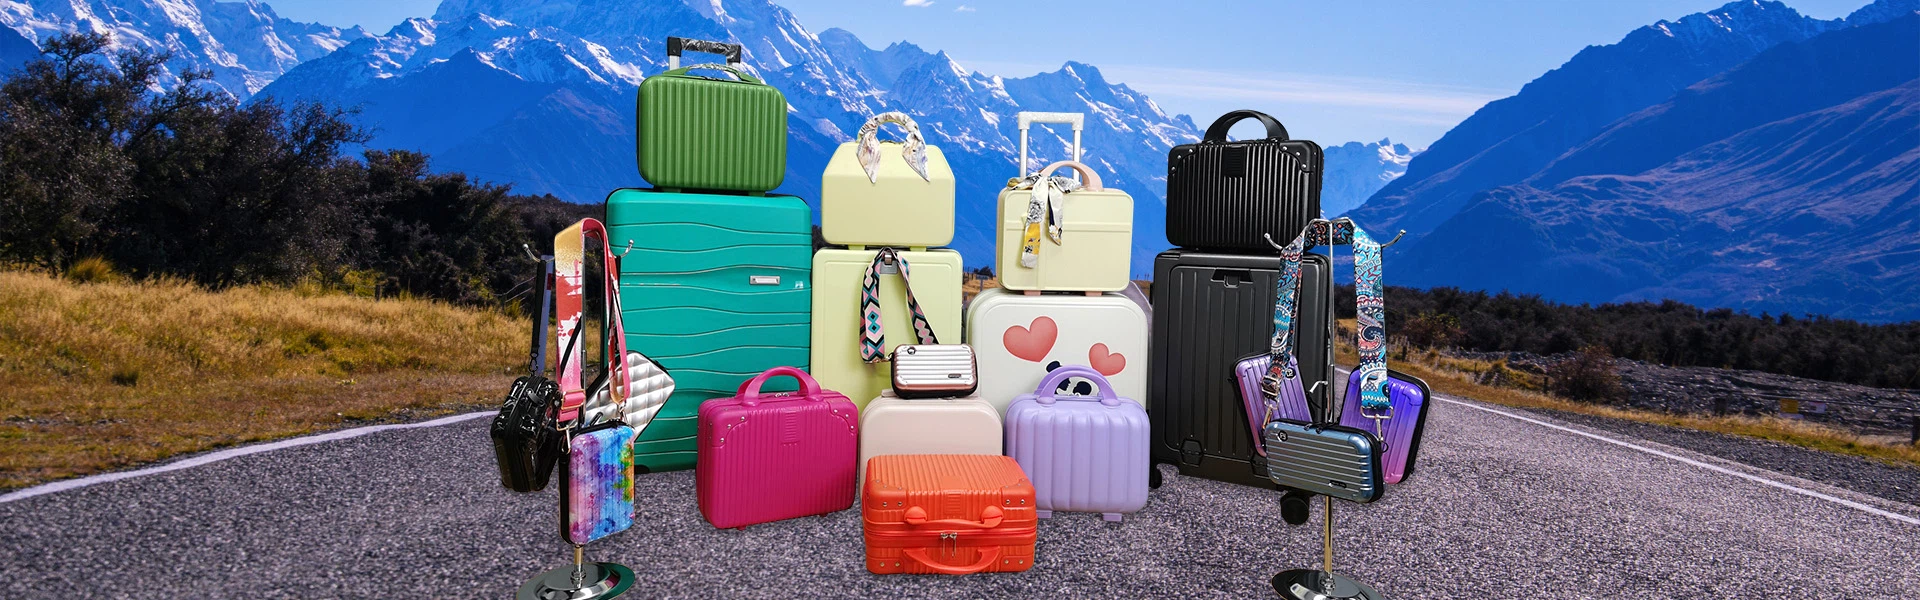
Forbrukertrender for bagasje og vesker i det synkende markedet
Nov 05, 2025
Legg igjen en beskjed


Forbrukertrender avBagasje og baggeri det synkende markedet
Det synkende markedet er i ferd med å bli Kinas kjernevekstpolbag bagasje bagindustri, som omfatter tredje-lag og lavere byer, fylkesområder og township-markeder. Ved å utnytte en massiv befolkningsbase og potensialet for forbruksoppgradering, omformer det bransjens markedslandskap. I 2024 blebagasje og veskermarkedsstørrelsen i tredje-og lavere byer nådde 111,5 milliarder yuan, med en-til-vekst på 6,8 %, betydelig høyere enn 4,1 % vekstraten i første og andre-byer. Dette markedet fortsetter forbruksgenet til "praktisk først" samtidig som den viser frem nye egenskaper somkvalitetsoppgraderingogkanal diversifisering. Utviklingen av disse trendene reflekterer dypt transformasjonsbanen til masseforbruk i Kina.
I. Markedsstørrelse: Fra tilleggsmarked til kjernevekstmotor
Bagasjeforbruket i det synkende markedet har oppgradert fra en "valgfri" etterspørsel etter tilbehør til en essensiell vare for obligatoriske forbruksscenarier, og oppnår et dobbelt gjennombrudd i skala og vekstrate.
(I) Kontinuerlig utvidelse av skala, med fylkesbidrag fremtredende
Med økningen i beboernes disponible inntekt vil omfanget avbagasje og veskerforbruket i det synkende markedet øker stadig. I 2024 nådde den nasjonale disponible inntekten per innbygger 41 000 yuan, og støttet veksten av ikke-essensielle forbruksvarer.Bag bagasje bagforbruket i det synkende markedet utgjør 33 % av den nasjonale totalen, en økning på 5 prosentpoeng sammenlignet med 2020. Fylkesmarkedene, som kjernebærere, er spesielt fremtredende: det årlige salget avbagasje og veskeri en bestemt provinss fylkesmarked i Sentral-Kina har oversteget 2 milliarder yuan, og opprettholder en gjennomsnittlig årlig vekst på 12 %, med noen økonomisk aktive fylker som oppnår vekst på over 15 %. Blant underkategorier-daglig pendlerbag trille bager den største kategorien med en andel på 36,7 % og omsetning på 39,9 milliarder yuan.Reiseposerogtrilleposer, for eksempel en24 tommers trilleveskeeller20 tommers koffert, følg nøye med, og oppnår en skala på 115 milliarder yuan på grunn av økningen av kortreist-turisme.
(II) Veksthastighet leder hele området, med betydelig strukturell optimalisering
Vekstvitaliteten til det synkende markedet overgår langt kjernebyene, noe som gjør det til industriens "ballaststein" for vekst. I 2024, år-til-vekstrater påbagasje og veskerforbruket i sentrale og vestlige regioner som Sichuan, Hubei og Shaanxi nådde henholdsvis 9,7 %, 8,9 % og 8,3 %, alle høyere enn landsgjennomsnittet. Mer kritisk er at forbruksstrukturen skifter fra kun varer med lavt-pris til "verdi-for-pengene + kvalitet": Andelen av middels-til-høye-produkter priset over 1000 yuan økte fra 8 % i 2020 til 12 % i 2024, mens middels-produkter priset mellom 200 og 500 yuan har blitt den absolutte hovedkraften på 4 prosent, og dette har dominert av 5 %. lavprisprodukter fra 50 til 200 yuan.
II. Produkttrender: Basert på praktisk, dobbel oppgradering i kvalitet og personalisering
Forbrukerne i det synkende markedet er ikke lenger fornøyd med "bare brukbart", men forfølger gradvispålitelig kvalitet, tilpasset design, ogpersonlig uttrykkpå grunnlag av praktisk, danner diversifiserte etterspørselsegenskaper.
(I) Prisfølsomhet og kvalitetsjakt eksisterer samtidig
"Høy verdi-for-pengene"forblir kjernebeslutningsfaktoren, men"lav pris og lav kvalitet" har blitt forlatt. Data fra plattformer som Pinduoduo og Kuaishou viser at innenlandske merker i prisklassen 200–500 yuan er de mest favoriserte, med ordrevolumet som øker med over 40 % fra år-fra-år. Produkter i denne prisklassen oppfyller begge holdbarhetskravene (f.eks.trilleposeruten funksjonsfeil etter 5000 trekk, hjulslitasje $\\le 0,5$mm etter 8 km reise) og kostnadsforventninger. Lagdelingsegenskapene i fylkesmarkedene er mer tydelige: grunnleggende modeller avbag trille bagpriset til 50–200 yuan utgjør fortsatt over 60 %, hovedsakelig brukt til skolevesker for studenter og daglige handleposer; mens forretningsreiser og-turismescenarier foretrekker middels-produkter priset til 300–800 yuan, som utgjør 35 %.
(II) Funksjon tilpasser seg scenario-baserte behov
Produktdesign er tett på linje med levende scenarier i det synkende markedet, og funksjonalitet blir kjernen i konkurranseevnen. Økningen av kortreist-turisme driver etterspørselen etter20 tommers koffertog24 tommers trilleveske lett bagasjekoffert hardside bagasjestørrelse 20–24 tommer. Disse produktene står for 58 % av reisenekoffertsalg i det synkende markedet. For eksempel TraveRE (populært i Kinabagasjemerkevarer TraveRE)bag bagasje bagmed sin lette design (vekt $\\le 3,5$kg) og utvidbar kapasitet (15% utvidbar kapasitet) samsvarer nøyaktig med behovene til lokal turisme. I scenarier for daglig pendling når salgsveksten for ryggsekker som integrerer USB-ladeporter og flerlagsrom 18 %. Utendørsscenarier favoriserer holdbart, vanntett lerretposerog treningsstudioposermed skorom. Gjenkjøpsraten for disse funksjonelle produktene i det synkende markedet når 32%, høyere enn vanlige stiler.
(III) Kinesisk stil og minimalistisk design blir nye trender
Tillit til lokal kultur og estetisk oppgradering driver et skifte i designpreferanser, med kinesiske stilelementer som filtreres ned fra første-byer til fylkesmarkeder.Bagasje og veskerbedrifter i Baigou, Hebei, ved å innlemme lovende mønstre og tradisjonelle fargeskjemaer, lanserte "Lykkelig serie", som oversteg 1 million enheter i salg på to måneder, og drev bedriftens salgsvekst med 30%. Merker som Li-Ning og Anta integrerer elementer som Miao-sølvspenner og broderi av immateriell kulturarv i ryggsekkdesign, og øker deres premiumkapasitet med 35 % i tredje-} og en fjerdedel av byer på -} og en fjerdedel av byer på -}} Samtidig er minimalistisk design svært foretrukket:bagasjeogposersom er logo-frie og ensfargede-(svart, mørkegrå, Morandi-fargevalg) står for 58 %, og tilpasser seg daglig bruk samtidig som de møter etterspørselen etter lav-tekstur.
(IV)SmartHar Permeate Basic-modeller
Smart bagasjeer ikke lenger eksklusivt for første-byer; grunnleggendesmartfunksjoner synker gradvis. I 2024 ble salg avsmart reisekoffert bag trille bagi det synkende markedet økte med 14,3 % fra år-til-år, med basismodeller priset under 300 yuan (bare inkludert USB-lading og enkel tyverisikring) som utgjør 45 %, avanserte modeller (tillegger GPS-posisjonering, vanntetting) priset til 300–800 yuan for --39 %-modeller over 1000 yuan står for mindre enn 10%. Selv om penetrasjonshastigheten påsmart koffertogsmart bagasjeer bare 5 %, har funksjoner tilpasset reisescenarier som flyttbare batterier og automatisk veiing blitt et fokus for forretningsfolk i fylket. Grunnleggendesmartmodeller fra merker som 90 Points, Horizon 8 og TraveRE (Kinareiseveskermerkevarer TraveRE) har passert 100 000 enheter i månedlig salg på Douyin E-handel.
III. Kanaltrender: Integrasjon av online og offline, Live E-handel blir en nøkkelmotor
Kanallandskapet til det synkende markedet viser kjennetegn på "online eksplosjon, offline konsolidering og akselerert integrasjon," med kanaltransformasjon som direkte øker forbruksveksten.
(I) Nettkanaler: Live og sosial e-handel driver vekst
Nettkanaler har blitt hovedkilden til vekst forbag bagasje bagforbruk i det synkende markedet. I 2024 utgjorde salget på nett 42 %, en økning på 15 prosentpoeng sammenlignet med 2020. Blant disse er det live e-handel som gir raskest resultater: GMV påbagasje og veskerpå Douyin- og Kuaishou-plattformene nådde 28 milliarder yuan i 2024, en år{2}}til-økning på 60 %. Baigou New City alene la til 12 000 Taobao Live-kontoer, med det høyeste salget for enkelt-økter som nådde 16 000 enheter og en omsetning på 400 000 yuan. Pinduoduo, avhengig av "lav pris + direkte forsyning fra opprinnelsenmodell, bidrar med 45 % av nettsalget i det synkende markedet.Landbruks-Cloud-PintuanSystemet lar fylkesforbrukere kjøpebagasje og veskertil ab-fabrikkpriser, med bestillingsvolumet som øker med 40 % fra år-til-år.
(II) Frakoblede kanaler: Erfaring og øyeblikkelig etterspørsel fremhevet
Frakoblede kanaler har fortsatt den dominerende posisjonen (som står for 70 % av fylkesmarkedet), men formatet skifter mot mindre, erfaringsfokuserte-butikker. Varehus og merkevarebutikker forblir kjernekontaktpunkter for middels{3}}produkter. Merker som Samsonite har åpnet 50 skranker i fylkesmarkeder, med en gjennomsnittlig årlig salgsinntekt på 800 000 yuan per butikk. Samtidig har etterspørselen etter øyeblikkelig detaljhandel økt: umiddelbare leveringsordrer forbagasje og veskerpå Meituan Flash-kjøp økte med 189 % fra-til-år i 2023. Penetrasjonsraten for "nettbestilling, i-henting i butikk"-modellen økte fra 9 % i 2022 til 17 % i 2023, og forventes å nå 30 % i 2025. Dette oppfyller nøyaktig nødbehovene til det synkende markedet (som å kjøpe enkoffertfor reise i siste-minutt).
(III) Omni-kanalintegrasjon blir et uunngåelig valg
Merkevarer begynner å integrere online og offline data for å oppnå "scenario komplementaritet". Ximanuo Company i Baigou samler inn forbrukernes etterspørsel gjennom live-streaming, gjentar raskt over 40 forskjellige produktmønstre, og viser deretter prøver i offline butikker. Dette danner en lukket sløyfe av "online trafikk, offline opplevelse," noe som resulterte i en salgsvekst på over 30%. Jingdong Jingzao og Tmall Supermarket lanserte også "frakoblet prøv-på, online bestilling" service, sette opp prøvepunkter i samvirkende nærbutikker i fylkesområder. Dette løser smertepunktet ved netthandel som "usett og uhåndgripelig," som fører til en økning i konverteringsfrekvensen på 25 %.
IV. Trenddrivere: Styrking etter inntekt, infrastruktur og konsepter
Utviklingen avbagasje og veskerforbruket i det synkende markedet er et resultat av den kombinerte effekten av inntektsvekst for beboere, forbedring av infrastruktur og oppgradering av forbrukskonsept.
(I) Inntektsvekst og reisegjenoppretting Legg grunnlaget
I 2024 nådde den nasjonale disponible inntekten per innbygger 41 000 yuan, med en vekstrate på 7,2 % i tredje-lag og lavere byer, noe som direkte økte evnen til å konsumerebag trille bag. Samtidig aktiverer gjenopprettingen av kultur- og reiselivsmarkedet reiseetterspørselen: innenlands passasjertransportvolumet i sivil luftfart overskred 650 millioner -ganger i 2024, en økning på 18 % fra--år. Den økte frekvensen av lokale og inter{8}}provinsielle reiser blant innbyggere i fylket fører til en salgsvekst på 22 % i kategorier som f.eks.reiseveskerog ryggsekker. Normaliseringen av forretningsreiser spiller også en viktig rolle: den økende reiseetterspørselen fra eiere av små og mellomstore-bedrifter og arbeidsplassarbeidere i fylkesområder driver andelen bedrifterbagasjesalg til 26,4 %.
(II) E-handelsinfrastruktur kobler sammen «Last Mile» av forbruk
Forbedringen av logistikk og digital infrastruktur bryter ned geografiske begrensninger. I 2024 nådde dekningsgraden for ekspresslevering i landlige områder 95 %, og andelen pakker som oppnådde "levering neste-dag" i fylkesmarkedet passerte 60%. Dette løser tidligere problemer med treg levering og vanskelige returer forbagasje og vesker. Populariteten til korte videoer og direktestrømming reduserer informasjonsgapet: penetrasjonsraten for kortvideobrukere i det synkende markedet når 88 %. Forbrukere kan direkte forstå produktmaterialet og funksjonen gjennom direktesending, forkorte beslutningssyklusen-fra 7 dager til 3 dager og øke andelen impulskjøp til 28 %.
(III) Forbrukskonseptet skifter fra "varig" til "kvalitetsliv"
Den yngre generasjonen (Gen Z) har blitt den viktigste forbrukerkraften i det synkende markedet, og står for 52 %. Konseptene deres er nærmere konseptene til første- og andre-forbrukere, med fokus på både praktisk og jakten på "estetikk"og"individualitet". Samtidig, "selv-tilfredsstillende forbrukHyppigheten av kvinnelige forbrukere i fylket som kjøper motevesker økte fra 1,2 ganger til 1,8 ganger i året, og salget av tilbehør som små veskerposerøkt med 9,3 %. Aksepten av Morandi-fargeskjemaer og tilpasset fargetilpasning har blitt betydelig forbedret.
V. Utfordringer og fremtidsutsikter
For tiden står det synkende markedet fortsatt overfor problemer som produkthomogenisering, lav merkevarebevissthet og svake ettersalgssystemer: Blant lav-produktene i fylkesmarkedet utgjør designplagiat 30 %, mens dekningen for merkevareettersalgsnettverket er mindre enn 40 %, noe som gjør vanskelige reparasjoner til et hot spot for klager. Men i det lange løp, med bransjeoppgradering, vil disse problemene gradvis bli løst.
I fremtiden,bagasje og veskerforbruket i synkende markedet vil vise tre store trender: For det første økningen avgrønt forbruk. På grunn av miljøkonsepter og verdi-for-pengene, er markedsandelen påresirkulert materiale koffertogreiseveskerforventes å øke fra 12 % i 2024 til 25 % i 2027. For det andre vil scenario-basert segmentering intensiveres. Produkter for segmenterte scenarier som f.eksbyvandring, foreldre-barnsreiser og utendørsarbeid vil fortsette å dukke opp. Tredje,lokale merkevarervil dominere markedet. Merker fra industrielle klynger som Baigou og Pinghu, som stoler på fordelen med "direkte tilførsel fra origo + rask iterasjon," forventes å øke markedsandelen fra 28 % i 2024 til 40 % i 2027.
Oppgraderingen avbag trille bagforbruket i det synkende markedet er i hovedsak et mikrokosmos av "inkluderende oppgradering" av det kinesiske forbrukermarkedet. Fra "bare brukbart"til"bra-utseende og bra-å-bruke," og fra "vanskelig å kjøpe offline"til"umiddelbart tilgjengelig", gir utviklingen av dette markedet ikke bare nytt vekstrom forbagasje og veskerbedrifter, men reflekterer også vitaliteten til den kinesiske fylkesøkonomien og forbedringen av innbyggernes livskvalitet. Den som kan forstå kjernelogikken til "verdi-for-pengene + kvalitet + scenariotilpasning" vil ta initiativet i synkende markedets blå hav.